台灣人怎麼投資印度?台股 ETF、基金、複委託、美國券商四條路比較,以及盧比 10 年貶三成的匯率風險
- 台灣人投資印度主要有四條路:台股的印度 ETF、印度基金、複委託買美股印度 ETF、自己開美國券商帳戶買,差別在費用、稅務和投資人保障。
- 想用台股帳戶、新台幣交易,台股印度 ETF 最簡單;已經在買美股的人,美股印度 ETF 的費用通常比較低。
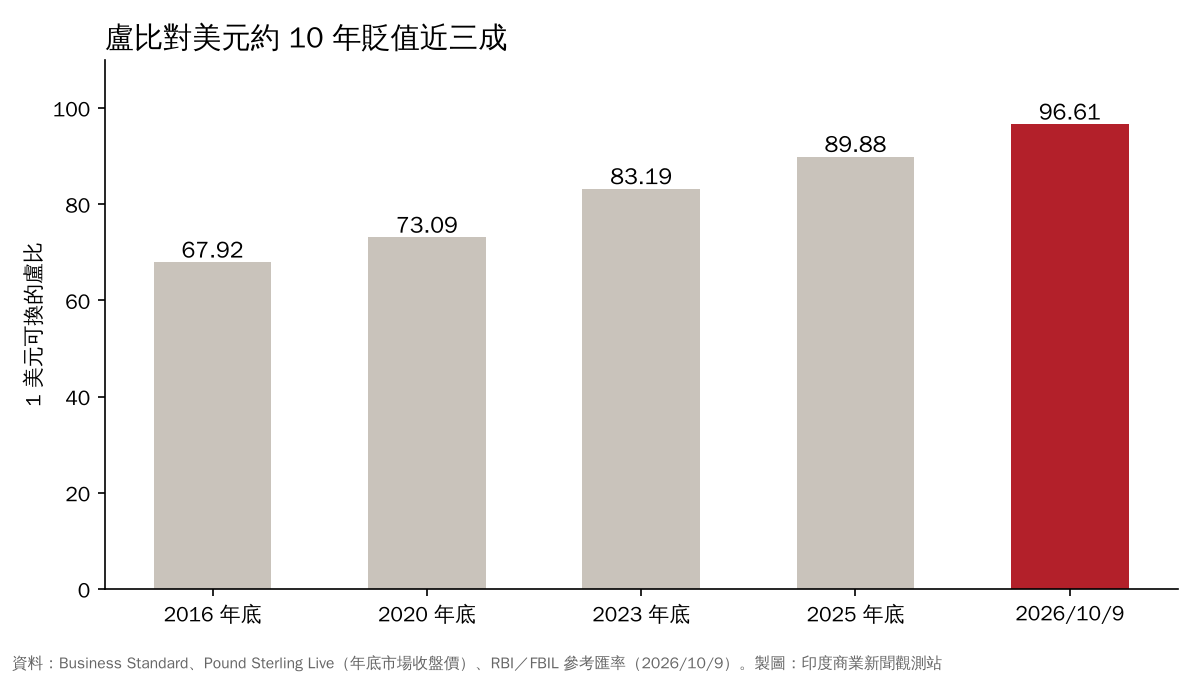
- 不管走哪條路,買到的都是盧比計價的股票,盧比過去 10 年對美元貶了約三成,報酬要扣掉匯率損失。
- 自己開美國券商帳戶手續費最低,但不受金管會監理,美國資產超過 6 萬美元還要注意美國遺產稅。
台灣人投資印度有哪幾條路
台灣投資人接觸印度股市,常見的管道有四條:在台股買印度 ETF、買台灣銷售的印度共同基金、透過複委託(在台灣券商開戶、委託買賣海外市場)買美股上市的印度 ETF,或直接在美國券商開戶買同樣的 ETF。四條路追蹤的大多是印度大型股,差別在費用、計價幣別、稅務、交易方式和投資人保障。
| 管道 | 例子 | 費用(年) | 計價 | 交易方式 |
|---|---|---|---|---|
| 台股印度 ETF | 00652 富邦印度 | 經理費+保管費上限 1.25% | 新台幣 | 台股帳戶,盤中買賣 |
| 境內/境外印度基金 | 群益大印度、富蘭克林印度等 | 經理費約 1%–2%,另有銷售費 | 新台幣、美元等 | 銀行或基金平台申購贖回 |
| 美股印度 ETF(複委託) | INDA、FLIN、EPI 等 | 費用率 0.19%–0.84% | 美元 | 複委託帳戶,美股盤中買賣 |
| 美股印度 ETF(美國券商) | 同上 | 費用率同上,交易手續費多為 0 或很低 | 美元 | 美國券商帳戶,電匯美元入金 |
(費用為發行商公布的上限或費用率,實際成本另含交易手續費與匯兌成本,詳見下方各節。)
另外,印度有幾家大型企業在美國掛牌,例如資訊服務業和銀行業者,但那是買單一公司的個股,風險和買指數不同,本文不討論。
台股上市的印度 ETF:目前只有富邦 3 檔
在台股買得到的印度 ETF,目前查到的只有富邦投信在 2016 年 3 月 29 日同時上市的 3 檔。原型的 00652 追蹤 Nifty 50 指數(印度國家證券交易所 NSE 市值最大的 50 家公司,常被當作印度股市的代表指標),以新台幣計價,不配息,收益全部併入基金資產。
| 代號 | 名稱 | 類型 | 經理費/保管費上限 | 規模(2026/9/30) |
|---|---|---|---|---|
| 00652 | 富邦印度 | 原型,追蹤 Nifty 50 | 0.99%/0.26% | 新台幣 19.04 億元 |
| 00653L | 富邦印度正2 | 單日 2 倍槓桿 | 0.99%/0.23% | 新台幣 5.04 億元 |
| 00654R | 富邦印度反1 | 單日反向 1 倍 | 0.99%/0.23% | 新台幣 1.41 億元 |
00652 的好處是用台股帳戶就能買,以新台幣交易,交易稅是 ETF 的 0.1%。缺點是費用比美股同類 ETF 高,規模也小。00653L 和 00654R 每天重設倍數,持有期間一拉長,報酬就會和「指數漲跌×倍數」產生落差,發行商自己也註明不適合長期持有。
境內與境外印度基金:選擇多,費用較高
台灣銷售的印度基金分兩種。境內基金由台灣投信發行,例如群益大印度(經理費 2.0%)、野村印度潛力(1.8%)、元大印度(1.8%);境外基金在國外註冊、由台灣總代理引進,例如富蘭克林坦伯頓印度基金(盧森堡註冊,經理費 1%,規模約 22.7 億美元)和摩根印度基金(模里西斯註冊,經理費 1.5%)。
基金多半由經理人主動選股,不一定緊貼 Nifty 50,績效會和指數有差距。費用方面,除了經理費和保管費,申購時常有手續費(境外基金上限多在 5% 上下,實際依銷售通路折扣)。基金有新台幣、美元等不同級別,計價幣別不同,匯率影響也不同。以上只是舉例,市面上還有其他印度基金,申購前應以公開說明書與投信投顧公會資料為準。
複委託買美股印度 ETF:費用最低,但有美國股利預扣稅
透過複委託,能買到美國掛牌的印度 ETF。規模與費用率如下(2026 年 10 月 9 日前後資料):
| 代號 | 追蹤指數 | 費用率 | 規模 |
|---|---|---|---|
| INDA | MSCI India(大中型股) | 0.61% | 約 57.1 億美元 |
| FLIN | FTSE India | 0.19% | 約 24.4 億美元 |
| EPI | WisdomTree India Earnings(依獲利加權) | 0.84% | 約 17.7 億美元 |
| SMIN | MSCI India Small Cap(小型股) | 0.74% | 約 7.2 億美元 |
| INDY | Nifty 50 | 0.65% | 約 4.9 億美元 |
美股 ETF 費用率普遍低於台股印度 ETF,追蹤的指數也比較多樣。代價是要開複委託帳戶、用美元交易,並負擔券商的複委託手續費;美國對非美國投資人的現金股利預扣 30% 稅款。
直接開美國券商帳戶:手續費更低,但保障與遺產稅要先想清楚
同樣的美股印度 ETF,也可以不透過台灣券商,直接在美國券商開戶購買(台灣常稱「海外券商」)。台灣投資人常用的有第一證券(Firstrade)、盈透證券(Interactive Brokers,IBKR)和嘉信理財(Charles Schwab)的國際帳戶。開戶通常線上辦理,要準備護照等身分文件,並填 W-8BEN 表格(向美國聲明自己不是美國稅務居民的表格);入金多半是從台灣的銀行電匯美元過去,台灣銀行與中間行會收電匯費用。
| 券商 | 美股、ETF 線上交易手續費(官網公布) |
|---|---|
| 第一證券(Firstrade) | 0 美元 |
| 盈透證券(IBKR Pro 階梯式) | 每股 0.0035 美元,每筆最低 0.35 美元,最高為交易金額 1% |
| 嘉信理財國際帳戶 | 0 美元(OTC 股票等除外) |
(以上為 2026 年 10 月各券商官網公布的收費,賣出時另有美國證管會規費,實際以券商最新公告為準。本站不推薦特定券商。)
和複委託比,美國券商省下的主要是交易手續費,ETF 本身的費用率、美國股利預扣 30% 都一樣。美國國會眾議院在 2025 年 1 月通過「美台避免雙重課稅」法案(H.R.33),內容包括把台灣居民的股利預扣稅率從 30% 降到 15%,但截至 2026 年 9 月參議院還沒有通過,目前仍是 30%。
要多注意的有兩件事。第一是保障:這些券商受美國監理,不是台灣的證券商,不受金融監督管理委員會(金管會)監理。金管會 2018 年的新聞稿說明,未經核准在台招攬客戶到國外開戶,屬於非法經營證券業務;投資人如果不是透過合法機構交易,發生糾紛時可能無法獲得保障。
第二是美國遺產稅。依美國國稅局(IRS)說明,非美國居民過世時,在美國的資產(包括美國公司股票,INDA 這類美國註冊的 ETF 也算在內)超過 6 萬美元,遺產管理人就要向 IRS 申報遺產稅(Form 706-NA),稅率 18% 到 40%。IRS 也說明,股票就算登記在代名人名下仍算美國資產,所以法律上複委託持有的美股 ETF 也在範圍內。實務上的差別在繼承手續:美國券商的帳戶通常要先取得 IRS 的轉移證明(transfer certificate)才能把資產轉給繼承人,IRS 公布不需申報 706-NA 的案件處理時間約 12 到 18 個月。
能不能直接買印度股票?
制度上可以,但門檻很高。外國個人可以向印度申請登記為外國投資組合投資人(FPI,Foreign Portfolio Investor,也就是外資),要透過印度的指定存託參與者辦理,取得印度稅籍號碼(PAN)、完成身分驗證(KYC)。2026 年 6 月,印度又修法開放「居住在印度境外的個人」直接買印度上市股票,單一個人對同一家公司持股要低於 10%。
不過新制的操作細則還在陸續公布,截至本文整理時,查不到台灣居民可以透過哪家券商實際開戶下單。對多數台灣散戶,前面四條管道仍是比較實際的選擇。
匯率風險:盧比對美元約 10 年貶近三成
投資印度最常被忽略的是匯率。1 美元可換的盧比,從 2016 年底的 67.92 變成 2026 年 10 月 9 日的 96.61(印度儲備銀行公布的 FBIL 參考匯率),換算盧比對美元貶值約 29.7%,平均每年約 3.5%。2026 年以來,盧比對美元又貶了約 7%。
| 時點 | 1 美元可換的盧比 | 1 新台幣可換的盧比(推估) |
|---|---|---|
| 2016 年底 | 67.92 | 約 2.10 |
| 2025 年底 | 89.88 | 約 2.86 |
| 2026 年 10 月 9 日 | 96.61 | 約 3.03 |
(新台幣欄由本站用央行公布的新台幣對美元匯率交叉換算,是推估值。2016、2025 年底為市場收盤價。)
這段期間新台幣對美元大致持平,所以盧比對新台幣也貶了約三成。以台幣計算,印度股市要先漲贏盧比的貶值,投資人才有實質報酬。不管用哪條管道、用哪種貨幣買,底層資產都是盧比計價的股票,這個風險都在。
稅務要注意什麼
台股上市的 00652 屬於國內註冊的基金,賣出的價差目前不課所得稅,交易時課 0.1% 證交稅;它不配息,持有期間不會收到收益分配。境內基金若分配收益,來源在國外的部分可能屬於海外所得,申報前可以向基金公司或會計師確認。
透過複委託或美國券商買的美股 ETF,以及境外基金,獲利和股利都屬海外所得。依財政部說明,同一申報戶全年海外所得合計達新台幣 100 萬元,就要全數計入基本所得額(最低稅負制),基本所得額超過 750 萬元的部分按 20% 計算基本稅額。財政部 2025 年 11 月公告,2026 所得年度的相關金額不調整。海外所得不在國稅局提供的查詢資料裡,要自己申報。
投資前可以先看的數字
- 評價:Nifty 50 本益比在 2026 年 9 月底為 19.36 倍(NSE 月報),因為今年股價下跌,低於過去 10 年常見的水準。
- 外資動向:外資 2026 年以來已淨賣超印度股票約 3.04 兆盧比(3.04 lakh crore),詳見外資賣超印股。
- 集中度:Nifty 50 裡金融類股權重 37.45%,前 10 大成分股合計約 52%,指數表現受少數大型銀行影響很大。
- 在新興市場的份量:印度占 MSCI 新興市場指數 10.65%,台灣占 28.94%(2026 年 9 月底)。如果手上已有新興市場 ETF,裡面已經有一部分印度。
- 總經數據:利率、通膨、匯率與外匯存底的最新數字,可以看本站的印度經濟數據頁。
第一次接觸印度市場的投資人:三條管道追蹤的大多是印度大型股指數,差別在費用、計價幣別、稅務與交易方便度。比較時把「總費用率」和「匯率」一起算進去,台幣計價的商品,資產本身仍然是盧比計價的股票,盧比貶值的影響不會因為用台幣買就消失。
已經用複委託持有美股的投資人:美股印度 ETF 費用率普遍比台股印度 ETF 低,但股利會先被美國預扣 30%,獲利與股利也屬海外所得,要留意全年海外所得是否達新台幣 100 萬元的申報門檻。
考慮直接開美國券商帳戶的投資人:美國券商的交易手續費多半比複委託低,但它們不受金管會監理,發生交易糾紛時不一定能得到台灣的保障。帳上美國資產超過 6 萬美元時,還要把美國遺產稅與繼承手續一起考慮進去。
看到槓桿或反向印度 ETF 的投資人:00653L(正 2)與 00654R(反 1)是每日重設倍數的商品,持有超過一天,報酬就會偏離「指數漲跌×倍數」。發行商富邦投信將它們歸類為策略交易型 ETF,並註明不適合長期持有。
本文為公開資訊整理,僅供參考,不構成任何投資建議。投資人應審慎評估並自負盈虧。
- 富邦投信 富邦印度 ETF(00652)基金資料
- 富邦投信 富邦印度正2(00653L)基金資料
- 富邦投信 富邦印度反1(00654R)基金資料
- 臺灣證券交易所 ETF e 添富 00652 資訊
- 臺灣證券交易所 ETF e 添富:投資海外 ETF 的稅費
- iShares MSCI India ETF(INDA)
- iShares India 50 ETF(INDY)
- WisdomTree India Earnings Fund(EPI)
- Firstrade 收費表
- Interactive Brokers 美股手續費
- Charles Schwab International
- 金管會 提醒投資人宜透過合法之金融機構從事外國有價證券投資(2018-04-12)
- 美國國稅局(IRS)非美國居民的遺產稅申報
- 美國國稅局(IRS)非美國居民遺產的轉移證明
- 美國國會 H.R.33 美台避免雙重課稅法案
- etfdb 印度 ETF 一覽(2026-10-09)
- MoneyDJ 富蘭克林坦伯頓印度基金
- MoneyDJ 摩根印度基金
- 群益投信 群益大印度基金
- 財政部 海外所得計入基本所得額說明(2026-05-11)
- 財政部 115 年度免稅額等金額公告(2025-11-27)
- 印度儲備銀行(RBI)首頁 FBIL 參考匯率(2026-10-09)
- Business Standard 2016 年底盧比收盤(2017-01-02)
- 中央銀行 新台幣對美元收盤匯率
- NSE Indices Nifty 50 月報(2026-09-30)
- MSCI 新興市場指數 factsheet(2026-09-30)
- NSDL FPI 常見問答
- India Briefing:境外個人投資印度上市股票新規(2026-06-15)
- Business Standard 外資 2026 年賣超印股(2026-10-11,資料來源 NSDL)