印度中產階級有多大?人數預測、家庭消費與 6 個受惠產業
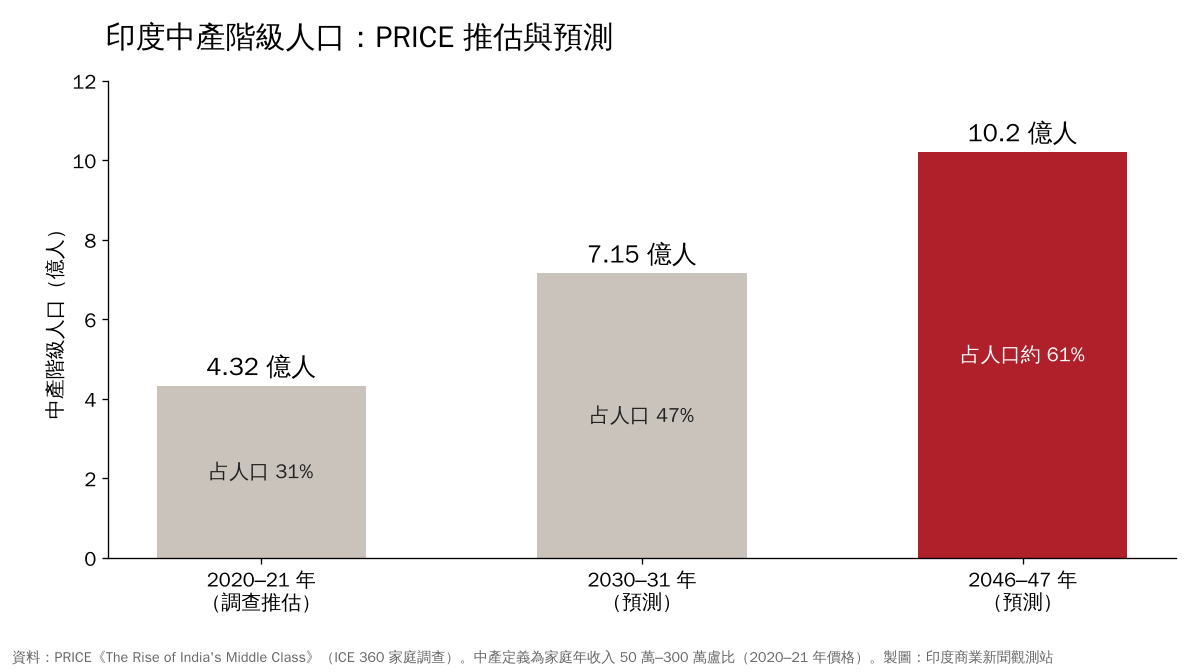
- 印度研究機構 PRICE 把家庭年收入 50 萬到 300 萬盧比(2020–21 年價格)定義為中產,2020–21 年約 4.32 億人,占人口 31%。
- PRICE 預測中產在 2030–31 年增加到 7.15 億人(47%),2046–47 年約 10.2 億人(約 61%),這些是預測,不是已發生的數字。
- 印度政府 2023–24 年調查,每人每月消費農村約 4,122 盧比、都市約 6,996 盧比,食物占支出 47% 和 40%,多數家庭的購買力仍然有限。
- 收入提高後,最先受惠的通常是金融、汽車機車、品牌零售、醫療、電信、住宅建材 6 個產業,各自也有成本、競爭或監管風險。
印度的「中產階級」怎麼算
印度沒有官方的中產階級定義,最常被引用的是印度民間研究機構 PRICE(People Research on India’s Consumer Economy,印度消費經濟研究中心)的分法:家庭年收入在 50 萬到 300 萬盧比之間(5–30 lakh,以 2020–21 年價格計算)就算中產。以 2026 年 10 月 9 日約 1 新台幣換 3.03 盧比粗估(本站用美元匯率交叉換算),大約是家庭年收入新台幣 16.5 萬到 99 萬元。
這個數字看起來比台灣低很多,但印度物價、房租和人力成本也低,不能直接用台幣換算來判斷生活水準。PRICE 把中產再分成兩層:年收入 50 萬到 150 萬盧比的「追求者」(seekers),以及 150 萬到 300 萬盧比的「奮鬥者」(strivers)。PRICE 的數據來自自己的 ICE 360 全國家庭調查,2014、2016、2021 年各做過一輪。
其他機構用不同的收入門檻或消費標準,算出來的中產人數也不一樣。看到「印度中產有幾億人」這類說法時,先確認是誰算的、用什麼定義。
中產階級會增加多少人
PRICE 推估印度中產在 2020–21 年約 4.32 億人,占總人口 31%。它預測到 2030–31 年會增加到 7.15 億人,占 47%;到 2046–47 年約 10.2 億人(102 crore),占預測總人口 16.6 億的約 61%。
| 年度 | 中產人口 | 占總人口 | 性質 |
|---|---|---|---|
| 2020–21 年 | 4.32 億 | 31% | 調查推估 |
| 2030–31 年 | 7.15 億 | 47% | 預測 |
| 2046–47 年 | 約 10.2 億 | 約 61% | 預測 |
(資料:PRICE《The Rise of India’s Middle Class》,2023 年發布。)
照這份預測,2021 到 2031 年的十年間,中產會多出約 2.8 億人,相當於台灣人口的 12 倍。要注意的是,後兩個數字是 PRICE 用人口成長、家庭可支配所得成長和都市化速度推算出來的情境,不是實際統計。印度經濟成長放慢、就業機會不夠,或通膨吃掉收入,都可能讓實際人數低於預測。
印度家庭現在實際花多少錢
想知道印度家庭的實際購買力,比較可靠的是政府的調查。印度統計及計畫執行部(MoSPI)2023–24 年家庭消費支出調查訪問了約 26 萬戶,結果顯示每人每月平均消費支出(MPCE,Monthly Per Capita Consumption Expenditure)農村約 4,122 盧比、都市約 6,996 盧比。以近期匯率粗估,大約是新台幣 1,360 元和 2,300 元。
| 項目 | 農村 | 都市 |
|---|---|---|
| 每人每月平均消費 | 4,122 盧比 | 6,996 盧比 |
| 食物占消費支出 | 47.04% | 39.68% |
| 飲料、點心與加工食品占支出 | 9.84% | 11.09% |
(資料:MoSPI 家庭消費支出調查 2023–24 Fact Sheet,未計入政府免費發放的物資。)
這組數字說明兩件事。第一,多數印度家庭的預算仍然很緊,食物就花掉四到五成,能拿來買車、買家電、看病的錢有限。第二,非食物支出已經超過一半,而且在食物裡面,飲料和加工食品是占比最高的一類,代表包裝、品牌化的消費正在變多。MPCE 衡量的是消費支出,和收入是兩回事;它也是全國平均,中產家庭的數字會比較高。
收入變高後,錢會花到哪裡
收入增加對產業最大的影響,常常不是「買更多」,而是「換一種方式買」。很多印度家庭原本在路邊小店買散裝商品、向親友或地下錢莊借錢、看小診所,收入提高後,會慢慢轉向品牌商品、連鎖通路、銀行貸款和正規醫療。
這種從非正式到正式的轉換,比人口數字本身更能說明哪些產業會受惠。用一個例子來想:一個印度家庭年收入從 40 萬盧比提高到 80 萬盧比,跨過中產門檻後,可能先開銀行帳戶、用手機付款、把腳踏車換成機車、開始買保險,再往後才是汽車、房子和私人醫院。這只是示意,每個家庭的順序不同,但可以用來理解下面 6 個產業為什麼會受惠。
6 個受惠產業:怎麼賺到錢、風險在哪
| 產業 | 中產擴大怎麼帶動需求 | 主要風險 |
|---|---|---|
| 銀行與金融 | 存款、支付、房貸、車貸、信用卡、保險普及 | 呆帳增加、存放款利差縮小 |
| 汽車與機車 | 首購車、機車換汽車、分期購車 | 原物料與油價、價格競爭 |
| 品牌零售 | 從傳統小店轉向連鎖通路與品牌商品 | 展店成本、租金、電商競爭 |
| 醫療服務 | 私人醫院、健檢、診斷與保險給付 | 政府價格管制、醫院投資金額大 |
| 電信與數位服務 | 手機數據、家庭寬頻、數位支付 | 設備投資大、資費受監管 |
| 住宅與建材 | 首次購屋、裝修、改善居住品質 | 利率、房價、景氣循環 |
銀行與金融:這是受惠最早的產業。印度政府 2014 年推出的總理人民財富計畫(PMJDY,幫低收入家庭開基本銀行帳戶),到 2026 年 8 月 19 日累計開了 5.9 億個帳戶,存款約 3.17 兆盧比(3,16,514 crore),平均每個帳戶存款約 5,356 盧比。帳戶普及後,下一步是貸款、保險和投資商品。
銀行放款這幾年大多維持兩位數成長。下表是印度儲備銀行(RBI)公布的每個會計年度年底(3 月)銀行放款年增率。「非食物放款」是扣掉政府糧食收購貸款後的銀行放款,常被當作整體放款的指標;「個人貸款」包括房貸、車貸、信用卡、教育貸款等,最能對應家庭需求。
| 會計年度(截至 3 月) | 非食物放款年增率 | 個人貸款年增率 |
|---|---|---|
| 2021–22 | 9.7% | 12.6% |
| 2022–23 | 15.4% | 20.6% |
| 2023–24 | 16.3% | 17.7% |
| 2024–25 | 12.0% | 14.0% |
| 2025–26 | 15.9% | 12.9% |
(資料:RBI 各年 3 月「銀行放款部門別分布」新聞稿,涵蓋約 95% 銀行放款的 40–41 家銀行;2023–24 年數字排除一家大型房貸公司併入銀行的影響。2025–26 年非食物放款引自印度財政部與 CareEdge 的整理,個人貸款取自 RBI 年度 BSR-1 統計,統計口徑和前幾年不同。RBI 從 2026 年起改變統計基準日,前後年度比較時要留意。)
2022–23 年疫情後,個人貸款一度成長兩成,之後 RBI 在 2023 年 11 月提高無擔保消費貸款的資本要求,成長速度明顯放慢,2025–26 年已經低於整體放款。這也說明風險所在:放款成長太快時,還款能力較弱的借款人可能變成呆帳,監管機關也會出手踩煞車。
汽車與機車:根據印度汽車製造商協會(SIAM),2025–26 年度印度乘用車內銷約 464 萬輛,年增 7.9%;機車約 2,170 萬輛,年增 10.7%,都創新高。乘用車一年的銷量只有機車的約五分之一,機車仍是多數家庭的主要交通工具,中產擴大會帶來「機車換汽車」的長期需求。不過車價對收入很敏感,鋼材、零件和油價上漲都可能壓縮車廠利潤。
品牌零售:飲料和加工食品占家庭支出的比重,2023–24 年比前一年再上升(農村 9.62% 升到 9.84%,都市 10.64% 升到 11.09%),是消費品牌化的一個訊號。超市、服飾和家電連鎖店會從大城市往中小城市擴張。這個產業的門市數增加,不代表利潤同步增加,新店的租金與人事成本會先發生,同一家店的營收能否持續成長更重要。
醫療服務:根據印度國民醫療帳戶(NHA),民眾自付醫療費用占全國醫療支出的比重,從 2014–15 年的 62.6% 降到 2021–22 年的 39.4%,政府和保險負擔的部分變多。收入提高後,私人醫院、健檢和診斷的需求會增加。醫院蓋一家要投入大量資金,回收期長,部分藥品和醫材價格也受政府管制。
電信與數位服務:根據印度電信管理局(TRAI),2026 年 6 月底印度寬頻用戶約 10.9 億(含機器之間的連線),手機上網已經相當普及。下一階段的重點是每個用戶願意付多少錢,也就是每用戶平均收入(ARPU),以及家庭光纖寬頻的普及。電信業要持續投資基地台和頻譜,資費調整也受監管影響。
住宅與建材:首次購屋、裝修和換更好的房子,是中產家庭最大的一筆支出,也會帶動油漆、磁磚、衛浴和家電需求。這個產業和利率、房價連動很深,央行升息時房貸負擔加重,需求可能明顯放慢。
之後看哪些數據追蹤這個趨勢
中產人數的預測多年才更新一次,平常可以用下面這些官方數據,觀察趨勢有沒有照預期走:
- 家庭消費支出調查(MoSPI):每人每月消費和食物占比。食物占比下降、非食物支出上升,代表家庭有更多錢花在其他東西上。
- 汽車與機車內銷(SIAM,每月公布):特別是乘用車的成長速度。
- 銀行放款與存款(印度儲備銀行 RBI):個人貸款、房貸的成長和呆帳比率。
- 電信用戶與寬頻(TRAI,每月公布):寬頻用戶和家庭光纖的增加。
- 通膨與利率:物價上漲太快會吃掉收入成長,利率會影響貸款需求。最新數字可以看本站的印度經濟數據頁。
如果想進一步了解台灣投資人接觸印度市場有哪些管道,可以看台灣人怎麼投資印度。
想了解印度內需的投資人:「中產階級 10 億人」是 2047 年的長期預測,建立在收入、都市化持續成長的假設上,實際速度可能更快或更慢。比較實際的做法,是定期看官方數據是否照這個方向走,例如家庭消費調查、汽車銷量、銀行帳戶與寬頻用戶數,預測數字只當作參考方向。
想進入印度市場的台商與品牌:印度都市居民每人每月平均消費約 6,996 盧比(以近期匯率粗估約新台幣 2,300 元),食物仍占四成,價格敏感度遠高於台灣。產品定價、通路與分期付款方案,要以印度家庭的實際預算來設計,不能直接套用「中產」在台灣的印象。
機車、家電、電子零組件供應商:印度 2025–26 年度機車內銷約 2,170 萬輛、乘用車約 464 萬輛,都創新高。中產擴大帶動的是長期需求,但當地車廠與品牌的成本壓力、在地化採購要求也會跟著提高,評估訂單時要一起考慮價格與在地生產條件。
本文為公開資訊整理,僅供參考,不構成任何投資建議。投資人應審慎評估並自負盈虧。
- PRICE《The Rise of India's Middle Class》執行摘要(ICE 360 調查)
- PRICE 專文 The Rise of India's Middle Class: A Force to Reckon With
- IBEF 印度中產階級 2046–47 年將接近倍增至 61%(引述 PRICE 報告)
- BW Businessworld 印度中產階級 2047 年將超過 10 億人
- 印度統計及計畫執行部(MoSPI)家庭消費支出調查 2023–24 Fact Sheet
- MoSPI 家庭消費支出調查 2023–24 新聞稿
- 印度新聞局(PIB)家庭消費支出調查 2023–24 資料頁
- RBI 銀行放款部門別分布 2023 年 3 月(含 2022 年 3 月比較)
- RBI 銀行放款部門別分布 2024 年 3 月
- CareEdge 2024 年 3 月部門別放款分析(排除合併影響為 16.3%)
- RBI 銀行放款部門別分布 2025 年 3 月
- Business Standard 2025 年 3 月非食物放款成長放緩至 12%(引述 RBI)
- Outlook Money 2025–26 年度銀行放款成長 15.9%(引述財政部)
- CareEdge 2025–26 年度放款回顧
- Mint 2026 年 3 月底個人貸款成長放緩至 12.9%(引述 RBI BSR-1)
- 印度汽車製造商協會(SIAM)2025–26 年度銷售新聞稿
- DD India 汽車業仍是印度經濟成長主要動力(引述 SIAM,2026-09)
- PIB 總理人民財富計畫(PMJDY)12 週年說明(2026-08)
- Outlook Business PMJDY 12 週年,帳戶超過 5.9 億(2026-08)
- 印度電信管理局(TRAI)2026 年 6 月電信用戶數據新聞稿(No. 104/2026)
- IANS 印度寬頻用戶 6 月突破 10.8 億(引述 TRAI,2026-07-28)
- PIB 國民醫療帳戶(NHA)2020–21 與 2021–22 估計
- IANS 自付醫療支出比重 2021–22 年降至 39.4%(2024-09-26)